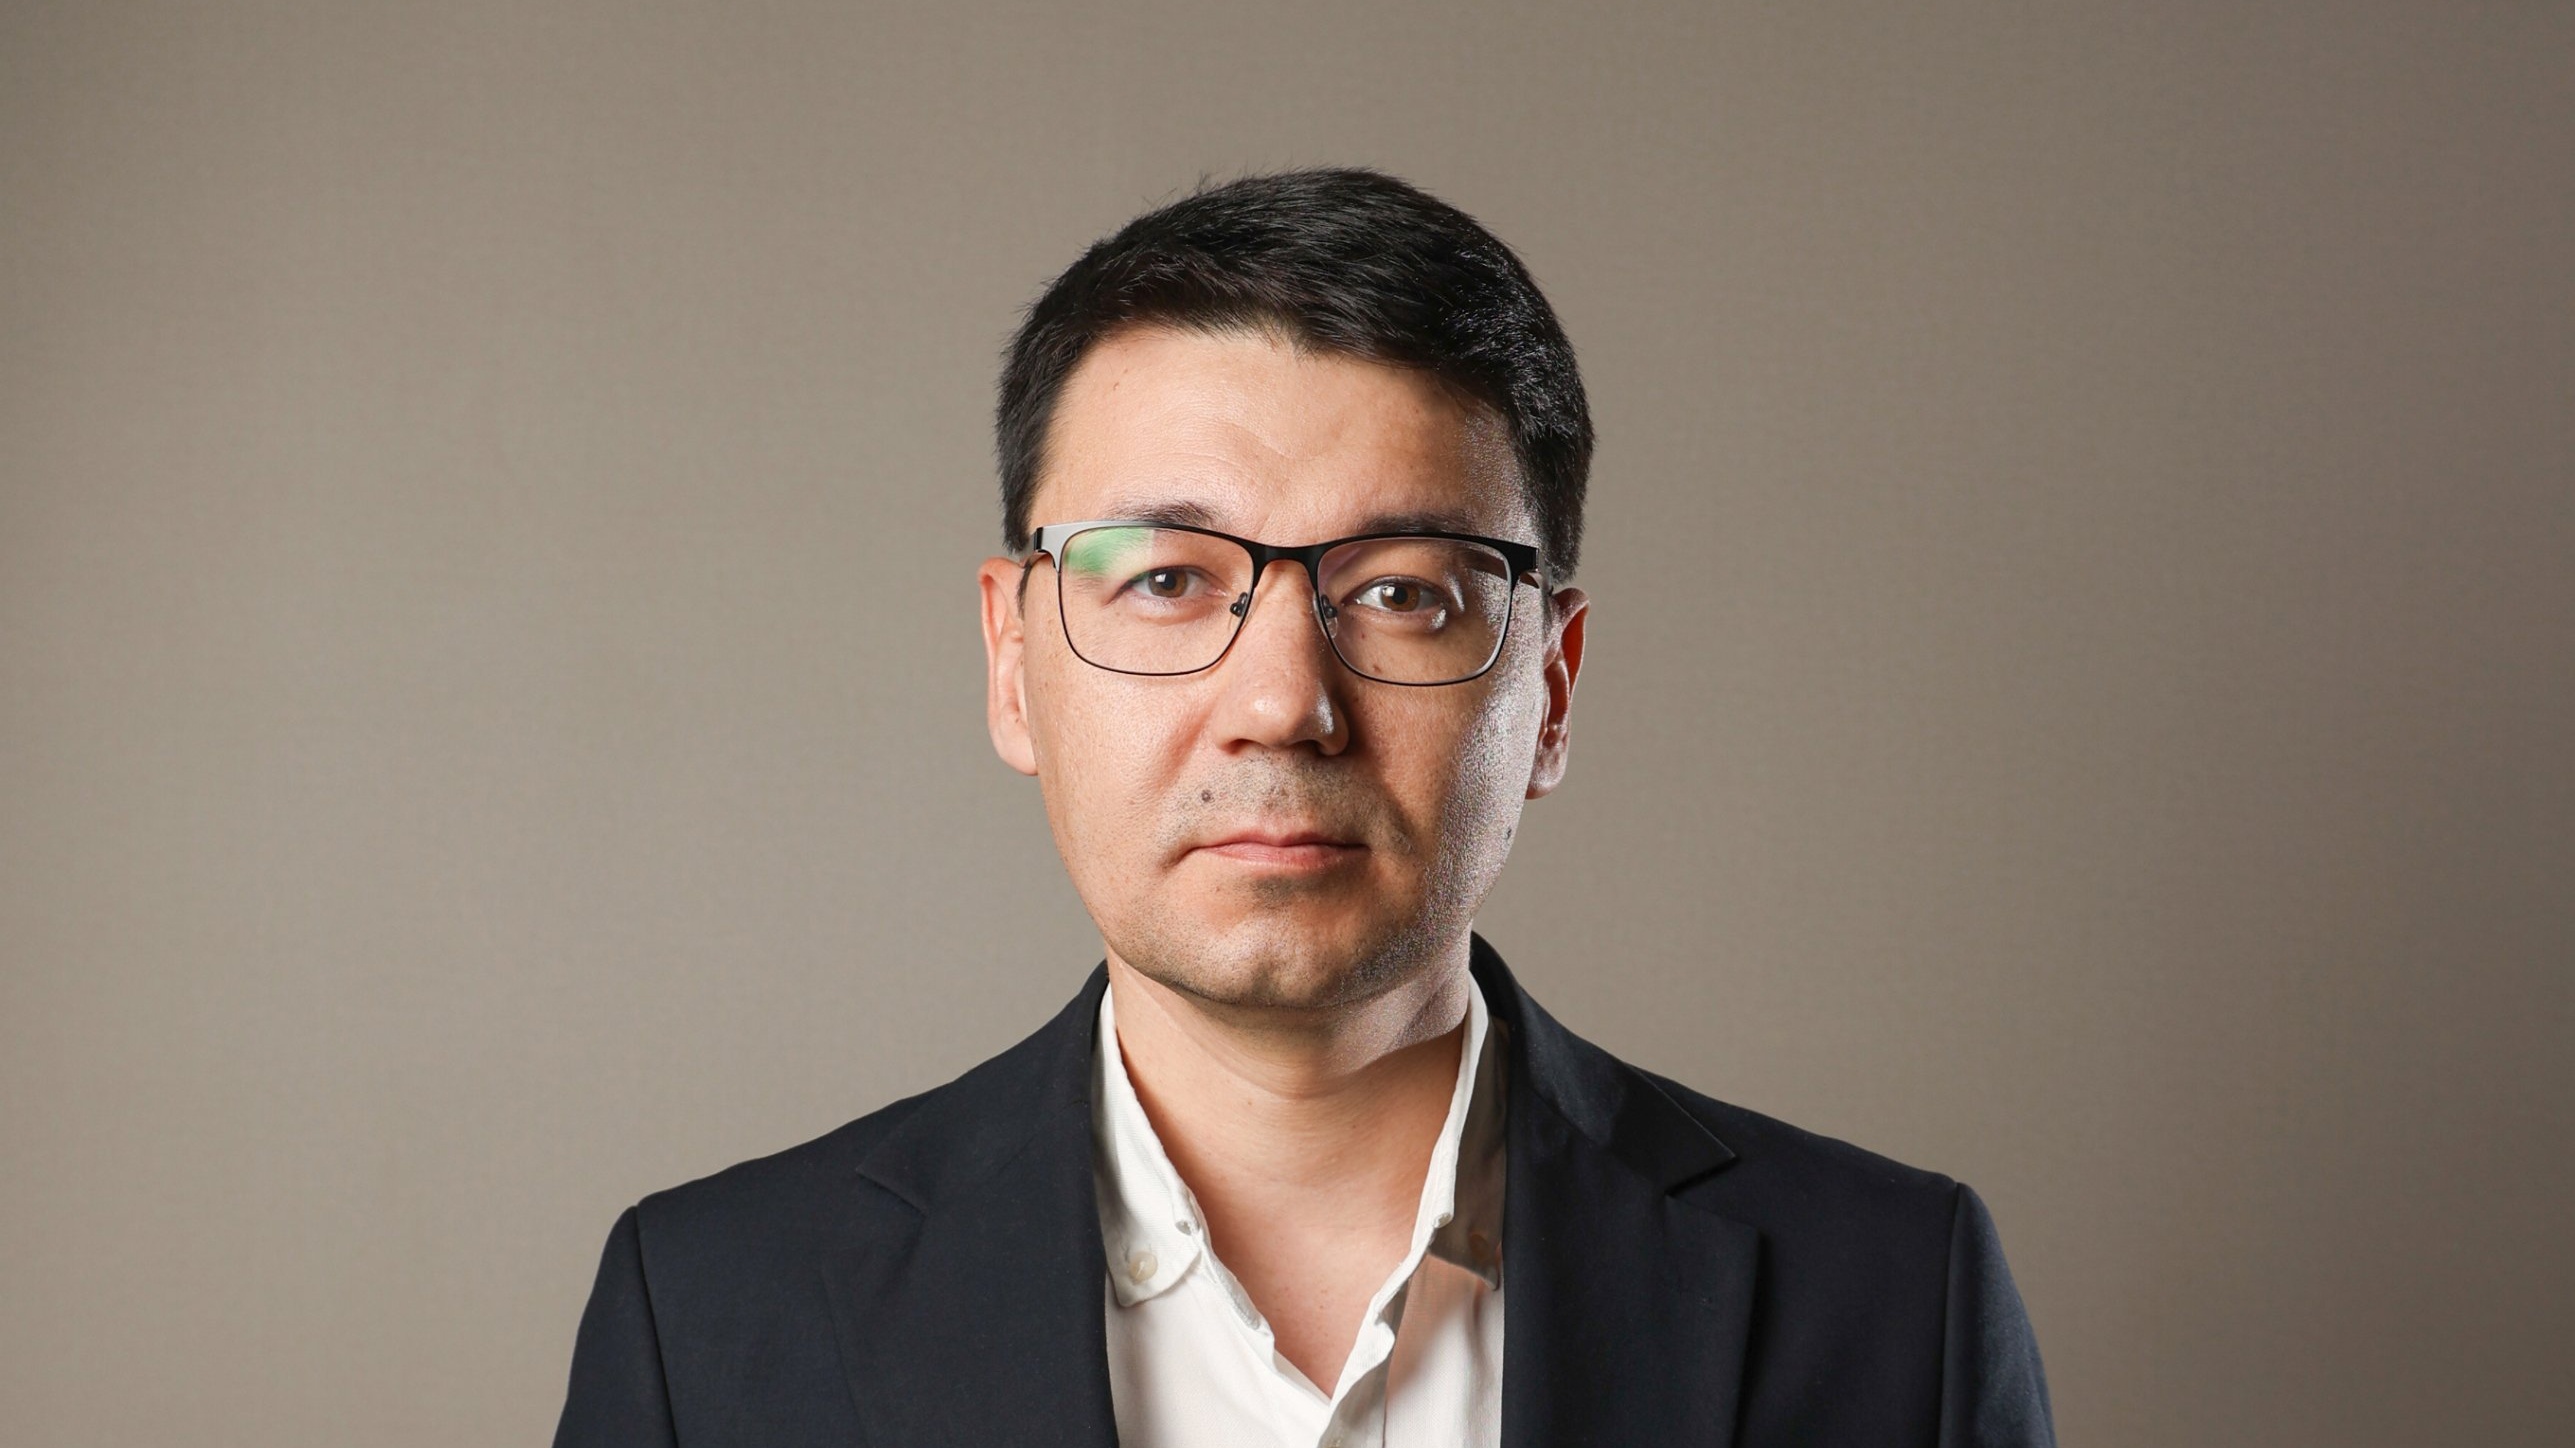
Imkon Sug'urta Moliya direktori Maksud Nosirov - bozorning yarim yillik natijalari, oʻsish sifati va kompaniya oʻrni haqida
O‘zbekiston sug‘urta bozori: hajm o‘sishidan sifat jihatidan rivojlanish sari
Imkon Sug'urta Moliya direktori Maksud Nosirov - bozorning yarim yillik natijalari, oʻsish sifati va kompaniya oʻrni haqida.
2026-yil birinchi yarmi yakunlariga koʻra, Oʻzbekistonda sugʻurta mukofotlari hajmi 8,02 trln soʻmga yetib, oʻtgan yilning shu davriga nisbatan 28,6% ga oshdi. Biroq bunga chuqurroq qarash muhimroq: bozor nima hisobiga oʻsmoqda va bu oʻsish qanchalik sifatli va barqaror?
28,6% oʻsish ortida nima turganini tushunish muhim
Umumiy sugʻurta mukofotlari 28,1% ga oshib, 7,49 trln soʻmga yetdi. Majburiy sugʻurta ikki baravardan ziyod - 415,7 dan 875,7 mlrd soʻmgacha, FJMS (OSAGO) esa uch baravardan ziyod - 180,8 dan 570,8 mlrd soʻmgacha oʻsdi.
Ixtiyoriy umumiy sugʻurta 21,8% ga oʻsib, 6,62 trln soʻmga yetdi. Aynan uning dinamikasini bozor yetukligining asosiy koʻrsatkichi deb hisoblayman. Majburiy sugʻurta keng qamrovni ta’minlasa, ixtiyoriy sugʻurta mijozning sug‘urta himoyasiga bo‘lgan ehtiyojni qay darajada anglayotganini hamda qonun talabisiz ham sug‘urta polisini sotib olishga tayyorligini ko‘rsatadi. Shu bois sohaning strategik vazifasi - yigʻimlarni oshirish emas, balki himoyaga haqiqiy talabni shakllantirish.
Toʻlovlar mukofotlarga nisbatan ancha tez oʻsmoqda
Yarim yilda sugʻurtalovchilar 2,25 trln soʻm toʻladi - bu oʻtgan yilgidan 80,9% koʻp. Toʻlovlar oʻsishini salbiy baholab boʻlmaydi: sugʻurtaning asl mohiyati mijozga zararni qoplab berishda namoyon boʻladi.
Ammo mukofot va toʻlovlar oʻsishidagi bunday farq sugʻurtalovchilar uchun muhim signal. Bozor oʻsib borgani sari anderrayting sifati, toʻgʻri narx belgilash, qayta sugʻurtalash va risklar konsentratsiyasini boshqarish tobora muhim boʻladi. Portfelni tez kengaytirishning oʻzi yetarli emas - uning sifatini samarali boshqarish zarur.
Bozorning moliyaviy salohiyati mustahkamlashmoqda
Sugʻurtalovchilar ustav kapitali bir yilda 37,2% ga oshib, 4,29 trln soʻmga, investitsiyalar esa 28,8% ga oshib, 10,74 trln soʻmga yetdi. Sugʻurta sohasi - nafaqat zararlarni qoplash mexanizmi, balki institutsional investor va uzoq muddatli kapital manbaidir.
Investitsiyalar tarkibi hozircha konservativligicha qolmoqda: portfelning qariyb 65% i bank depozitlariga joylashtirilgan. Kapital bozori rivojlanishi bilan sug‘urta kompaniyalari uchun yangi investitsiya instrumentlari va portfelni diversifikatsiya qilish imkoniyatlari kengayishi lozim.
Raqobat mohiyatan oʻzgarishi kerak
Umumiy sugʻurta bozori konsentratsiyalashganligicha qolmoqda: eng yirik beshta kompaniyaga sof mukofotlarning taxminan 62% i, birinchi oʻntalikka esa qariyb 80% i toʻgʻri keladi. Biroq bozordan tezroq oʻsayotgan sugʻurtalovchilar paydo boʻlmoqda. Bu sohaga foydali: raqobat narx faqat narxlar hisobiga emas, balki mahsulot sifati, texnologik yechim, da’volarni ko’rib chiqish tezligigakoʻchishi kerak. Xususan, bundan sugʻurta qildiruvchilar yutadi.
Imkon Sug‘urta: biz biznesni keng ko‘lamda rivojlantirish bosqichidamiz
Yarim yilda kompaniyaning sof sugʻurta mukofotlari 14,15 mlrd soʻmdan 55,63 mlrd soʻmgacha, ya’ni 293,1% ga oshdi. Tuzilgan shartnomalar soni 17,95 mingtadan 119,12 mingtaga - 6,6 baravardan ziyod oshdi. Bu bozor dinamikasidan ancha yuqori.
Yuqori o‘sish sur’atlari o’tgan yilning mos davrida ko‘rsatkichlarning nisbatan kichik bo‘lgani bilan izohlanadi. Bugun Imkon Sug'urta umumiy sugʻurta bozoridagi sof mukofotlarning 1% dan biroz koʻprogʻiga ega - bu 20-oʻrin. Shu sababli hozircha yetakchilik haqida gapirishdan ko‘ra, biznesni keng ko‘lamda rivojlantirish bosqichiga o‘tayotganimizni ta’kidlash to‘g‘riroq bo‘ladi..
Bunday bosqich kompaniya oldiga yangi talablarni qo‘yadi: sug‘urta mukofotlar hajmini oshirish bilan bir vaqtda sug‘urta portfelini diversifikatsiya qilish, anderrayting va qayta sug‘urtalash tizimlarini takomillashtirish, texnologiyalarga investitsiya kiritish hamda xizmat ko‘rsatish sifatining pasayishiga yo‘l qo‘ymaslik zarur.. Biz uchun oʻsish raqamining oʻzi emas, uning barqarorligi muhimroq.
Navbatdagi o‘sish imkoniyati - nafaqat yangi mijozlar, balki yangi kanallar
Mijoz polisni alohida qidirish va ofisga borishni tobora kamroq xohlaydi. Sug‘urta xizmatlari mijoz kundalik hayotda foydalanadigan platforma va xizmatlarning o‘zida taklif etilishi kerak: bank mobil ilovasida, avtomobil xarid qilish yoki kredit rasmiylashtirish jarayonida.. Katta salohiyatni ekotizim yechimlari, bancassurance va embedded insurance rivojida koʻraman.
Keyingi oʻsish nuqtalari
Aholi, bank sektori va elektron tijorat oʻsishi hamda raqamlashtirish bozorni kengaytirishga asos yaratadi. Tibbiy sugʻurta, kichik va oʻrta biznes himoyasi, agrosugʻurta, kiberrisklar va hayotni sugʻurtalashning yangi mahsulotlari katta salohiyatga ega. Alohida istiqbolli yoʻnalish islomiy sugʻurta - Takaful boʻlishi mumkin: u shariat tamoyillariga amal qiluvchi mijozlar uchun dolzarb.
Bozor oʻsishidan - ishonchning mustahkamlanishi sari
Mukofotlarning 28,6% ga oʻsishi - yaxshi koʻrsatkich. Biroq vaqt oʻtishi bilan soha yetukligi faqat mukofotlar hajmi bilan baholanmasligi kerak. Sugʻurtaning iqtisodiyotga kirib borishi qanchalik oshdi? Sugʻurta hodisalari qanchalik tez va adolatli hal etilmoqda? Eng asosiysi — jamiyatning sugʻurtaga ishonchi qanchalik oshdi?
Sugʻurta, polis sotish emas, kelajakda yuzaga keladigan majburiyatni bajarishga berilgan va’dadiri. Shu bois sohamizning asosiy kapitali - ishonch. Agar bozor oʻsishi ishonch ortishi va talab yuqori mahsulotlar paydo boʻlishi bilan birga kechsa, sugʻurta Oʻzbekiston moliya tizimida yanada muhim oʻrin egallaydi.