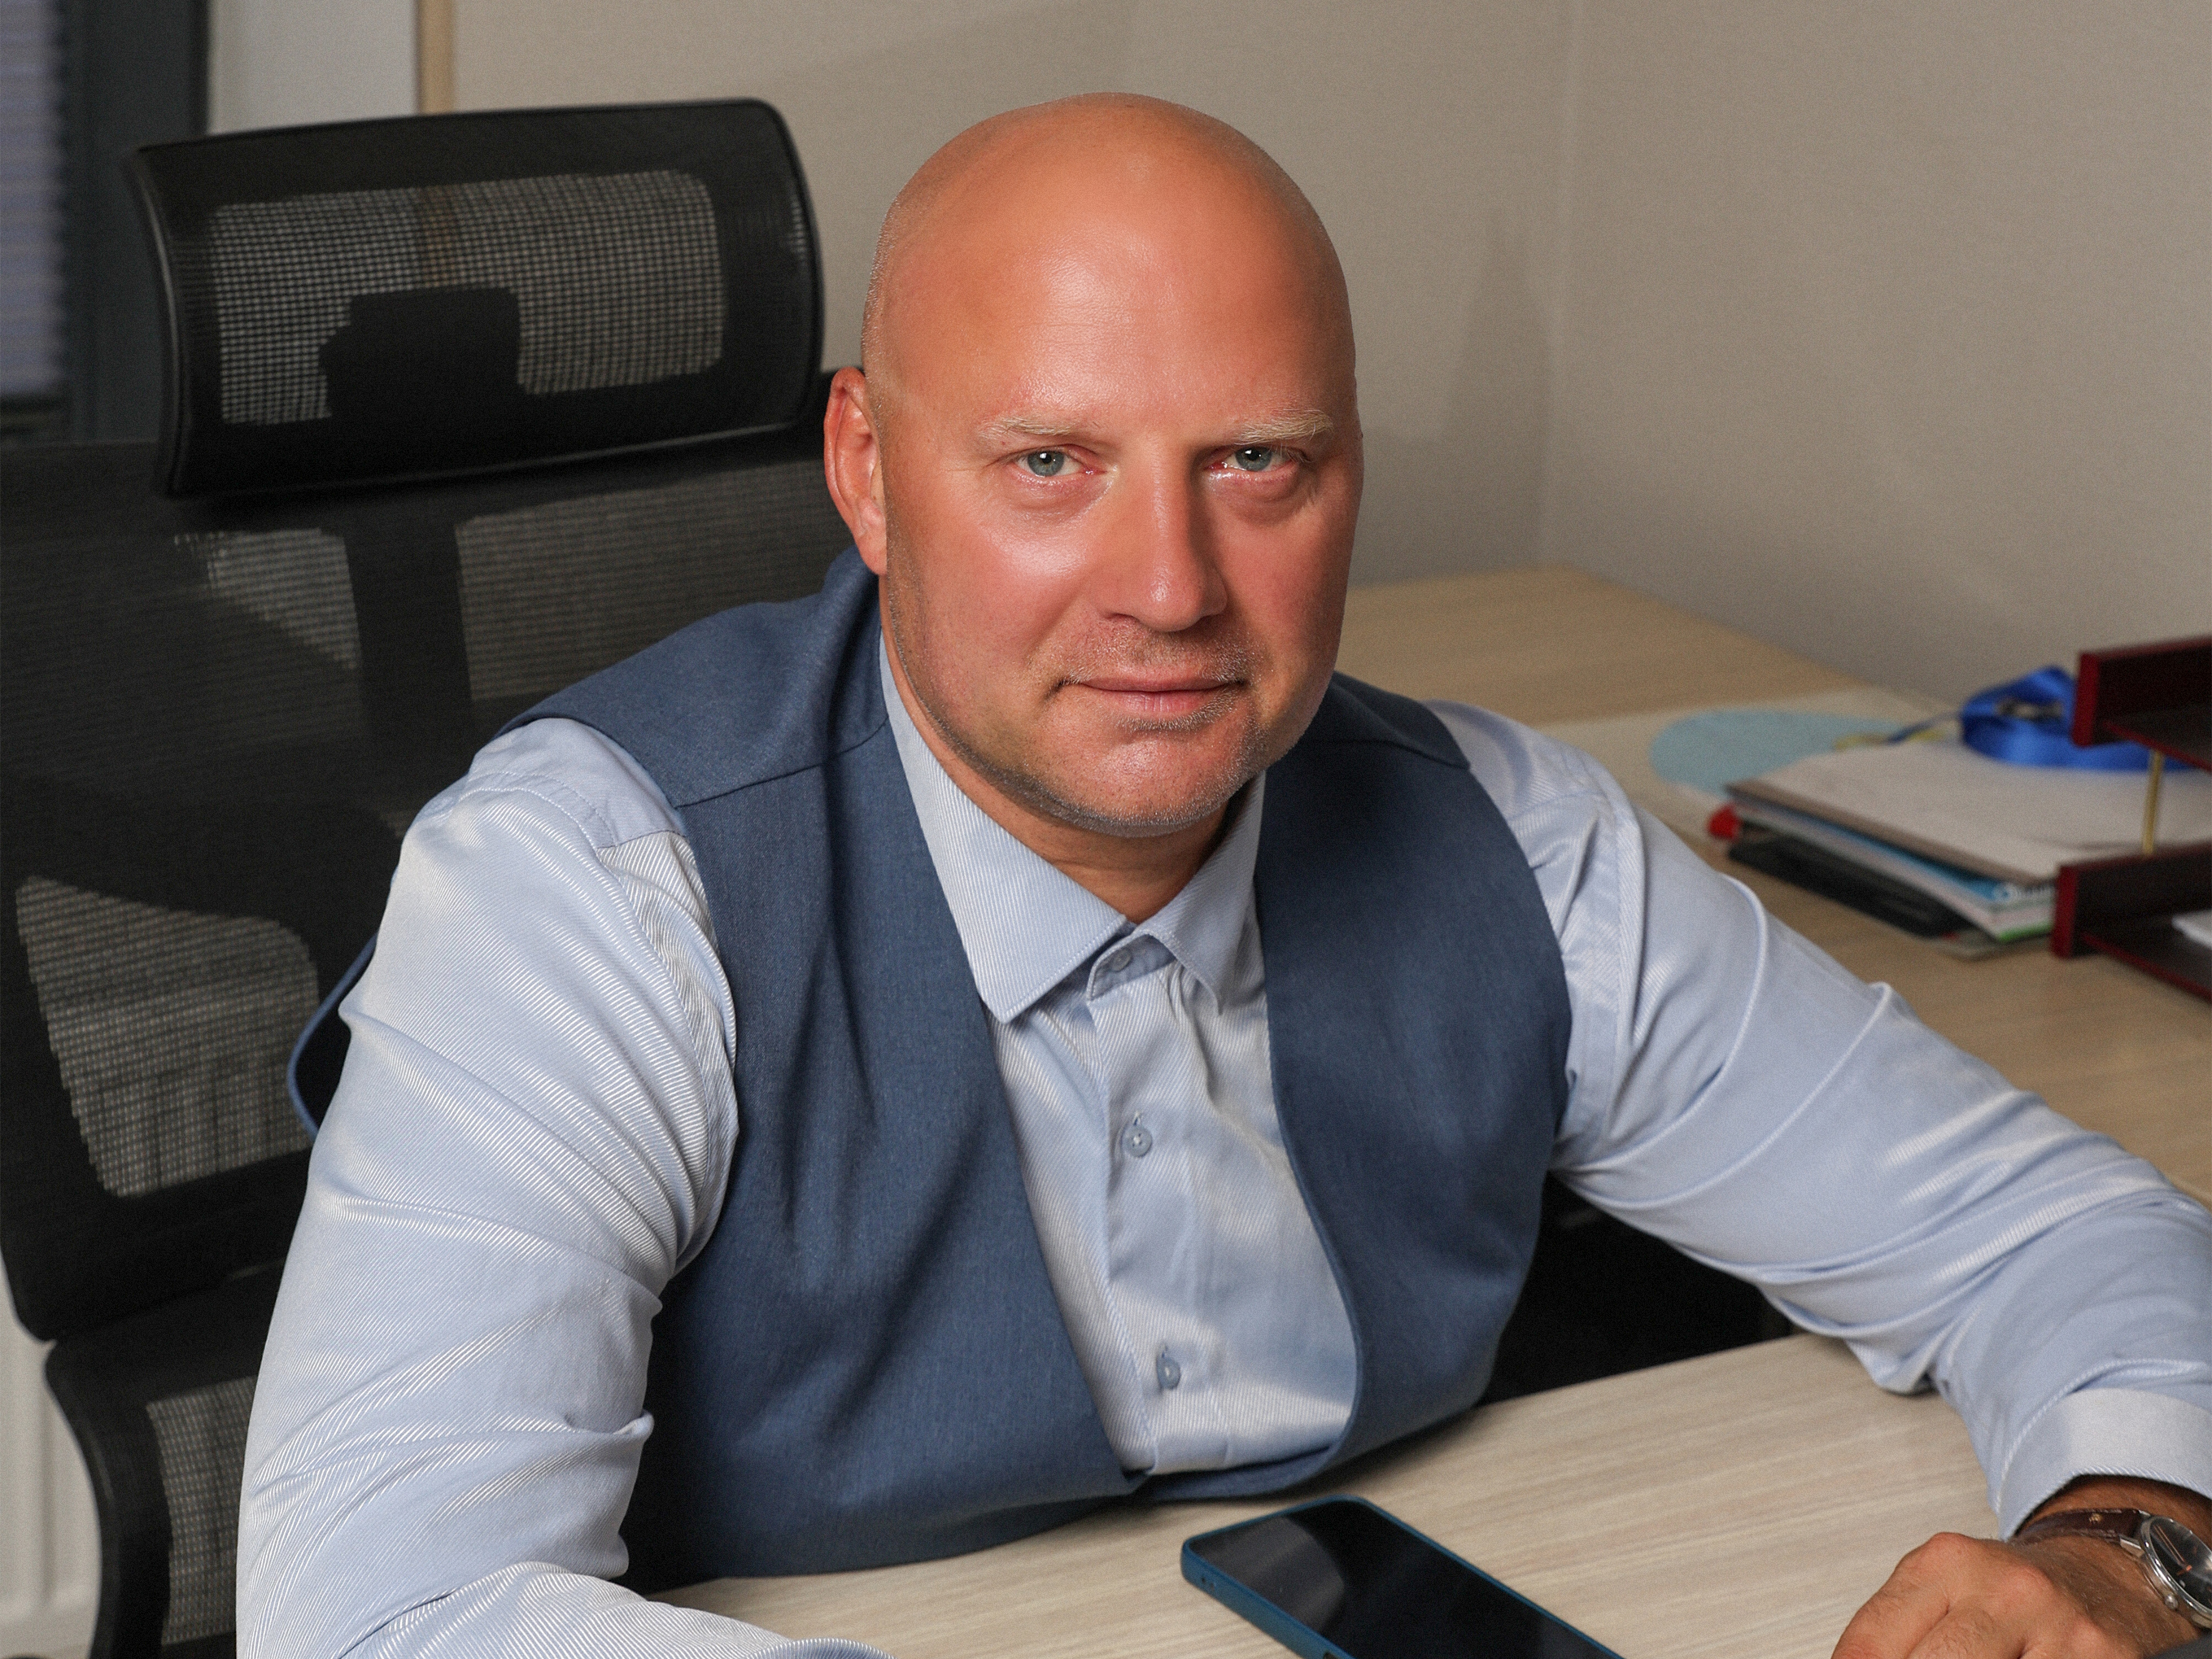
Janis Lasis: «Sug‘urta bozori nafaqat raqamlarda o‘sishi, balki inson uchun sug‘urtaning qadri ham ortib borishi kerak»
O‘zbekiston sug‘urta bozori sezilarli o‘zgarishlar davrini boshdan kechirmoqda. 2025 yil yakunlariga ko‘ra, sug‘urta mukofotlari hajmi 13,46 trln so‘mga yetib, qariyb 38 foizga oshdi, sug‘urta to‘lovlari esa 3 trln so‘mga yaqinlashdi. Shu bilan birga, sug‘urta kompaniyalarining kapitallashuvi ortib bormoqda, tartibga solish tizimi takomillashmoqda, raqamli xizmatlar rivojlanmoqda va majburiy sug‘urta turlari takomillashtirilmoqda. Sohada allaqachon yuz berayotgan o‘zgarishlar hamda uni rivojlantirishning keyingi bosqichi qanday bo‘lishi kerakligi haqida Imkon Sug’urta bosh direktori Yanis Lasis bilan suhbatlashdik.
— Bugungi kunda O‘zbekiston sug‘urta bozorining holatini qanday baholaysiz?
— Bozor hozir juda qiziq bosqichda turibdi. Biz jiddiy dinamikani ko‘ryapmiz: sug‘urta mukofotlari, to‘lovlar va sug‘urta kompaniyalarining kapitali o‘smoqda. Bu sohaning keyingi rivoji uchun yaxshi poydevor hisoblanadi.
Biroq men sug‘urta sohasining rivojlanishini faqat yig‘imlar o‘sish sur’atlari orqali baholamagan bo‘lar edim. Muhimi — sug‘urta odamlar va biznes hayotining qanchalik tabiiy qismiga aylanayotganini tushunish. Inson sug‘urta polisini ma’lum bir xavfdan himoyalanish va uning moliyaviy oqibatlarini kamaytirishdagi ahamiyatini anglagani uchun sotib olyaptimi? Yoki qonun, bank yoxud muayyan bitim shartlari shuni talab qilgani uchunmi?
Mening fikrimcha, «kerak bo‘lgani uchun sug‘urtalanish»dan «nimadan va qanday himoya qilayotganini tushungan holda sug‘urtalanish»ga o‘tish — bozor yetukligining asosiy belgilaridan biridir.
Shuning uchun miqdoriy o‘sish juda muhim, ammo keyingi bosqich sifat jihatidan o‘sish bo‘lishi kerak.
— Hozirgi vaqtda davlat sohani isloh qilish borasida ancha faol ish olib bormoqda. Bu o‘zgarishlarni qanday baholaysiz?
— Umuman olganda, biz regulyator tomonidan tanlangan yo‘nalishni qo‘llab-quvvatlaymiz. Kompaniyalar kapitallashuvini oshirish, raqamlashtirish, qayta sug‘urtalashni rivojlantirish, majburiy sug‘urta turlarini takomillashtirish — bularning barchasi zamonaviy sug‘urta bozorini shakllantirish uchun zarur qadamlardir.
Bunga yaxshi misol — majburiy avtosug‘urta. 2026 yildan boshlab sug‘urta summasi 40 mln so‘mdan 80 mln so‘mga oshirildi. Bu YTH oqibatida jabrlangan fuqarolarni amalda himoya qilish nuqtai nazaridan muhim o‘zgarishdir. Elektron ma’lumot almashinuvi rivojlanmoqda, yagona sug‘urta billing tizimi joriy etilmoqda. Bularning barchasi bozorni yanada shaffof va texnologik qiladi.
Biroq bu yerda muhim amaliy jihat bor: bozorga o‘zgarishlarni joriy etish uchun yetarli vaqt kerak. Yangi talablar — bu shunchaki me’yoriy hujjatga o‘zgartish kiritish emas. Ularning ortida IT-tizimlarni qayta ishlash, biznes-jarayonlarni qayta tashkil etish, hamkorlar bilan integratsiyalarni yo‘lga qo‘yish, xodimlarni o‘qitish, mijoz bilan o‘zaro munosabatlar jarayonini testdan o‘tkazish kabi ko‘plab vazifalar turadi.
Shuning uchun regulyator va bozor ishtirokchilari o‘rtasida nafaqat o‘zgarish g‘oyasini muhokama qilish bosqichida, balki uni texnik jihatdan amalga oshirish jarayonida ham doimiy muloqot bo‘lishi ayniqsa muhim.
Kompaniyalar kelgusidagi talablar va ularni qo‘llash mexanizmlarini qanchalik erta tushunib yetsa, ularga shunchalik sifatli tayyorgarlik ko‘rish imkoniyati paydo bo‘ladi. Bu esa, o‘z navbatida, o‘zgarishlarning mijozlar uchun keltirib chiqarishi mumkin bo‘lgan noqulayliklarni minimallashtirishga xizmat qiladi.
— Siz ko‘p yillar davomida Yevropa bozorlarida ishlagansiz. Sizningcha, ularning asosiy prinsipial farqlaridan biri nimada?
— Yetuk sug‘urta bozori nafaqat sifatli tartibga solish tizimini, balki raqobat uchun yetarli imkoniyat va erkinlikni ham nazarda tutadi. Bu, ayniqsa, majburiy sug‘urta turlarida yaqqol namoyon bo‘ladi.
Agar bir vaqtning o‘zida sug‘urta mahsulotining shartlari, qoplama limitlari va narxi qat’iy belgilab qo‘yilsa, sug‘urtalovchining raqobatchilardan farqlanish imkoniyatlari cheklanadi. Bunday holatda mijoz kompaniyalarni amalda juda kam sonli mezonlar bo‘yicha taqqoslash imkoniga ega bo‘ladi.
Raqobat esa, eng avvalo, mijozning o‘zi uchun foydalidir. Sug‘urtalovchilarda mahsulotlar bo‘yicha raqobatlashish uchun yetarli imkoniyat paydo bo‘lsa, ular mijozni jalb qilish va saqlab qolish uchun xizmat ko‘rsatish sifati, rasmiylashtirish jarayonining qulayligi, sug‘urta hodisalarini tartibga solish tezligi, qo‘shimcha qoplamalar va servislar orqali yanada faol raqobatlasha boshlaydilar.
Menimcha, bozor rivojlangani sari bunday raqobat uchun ko‘proq imkoniyat va erkinlikni bosqichma-bosqich yaratish maqsadga muvofiq. Albatta, bunda mijozni himoya qilishning zarur darajasi va bozorning barcha ishtirokchilari uchun aniq va tushunarli qoidalar saqlanib qolishi kerak.
— Bugungi kunda sug‘urta sohasining rivojlanishini eng ko‘p nima cheklamoqda?
— Asosiy masalalardan biri — sug‘urta madaniyati. Uni faqat bitta qonun, yangi majburiy talab yoki yagona reklama kampaniyasi orqali o‘zgartirib bo‘lmaydi.
Odamlarga shunchaki polis sotib olishlari kerakligini tushuntirish emas, balki sug‘urta o‘zi nima uchun kerakligini tushuntirish muhim. Mijoz nima uchun haq to‘laydi? U qaysi xavflarni sug‘urta kompaniyasiga o‘tkazadi? Sug‘urta hodisasi yuz berganda nima sodir bo‘ladi? Nima uchun sug‘urta oilaga jiddiy hodisadan keyin odatiy turmush darajasini saqlab qolishga, biznesga esa jiddiy hodisadan so‘ng moliyaviy barqarorligini tiklashga yordam berishi mumkin?
Inson bu mantiqni tushunganida, uning sug‘urta mahsulotiga munosabati ham o‘zgaradi. Polis rasmiyatchilik yoki qo‘shimcha xarajat sifatida qabul qilinmay, o‘z xavflarini boshqarish vositasiga aylanadi.
Shu bilan birga, sug‘urta madaniyatini rivojlantirish uchun mas’uliyat faqat regulyator zimmasiga tushmaydi. Bu yo‘nalishda sug‘urta kompaniyalari, soha assotsiatsiyalari, davlat, ommaviy axborot vositalari va ta’lim muassasalari birgalikda ishlashi kerak.
Barchamiz uchun mijoz sug‘urtaning qadrini yaxshiroq anglashi va o‘ziga zarur bo‘lgan himoyani ongli ravishda tanlashi muhim.
— Umuman olganda, sug‘urta kompaniyalari iqtisodiyotda qanday o‘rin tutishi kerak? Imkon qadar ko‘proq xavflarni sug‘urtalashga intilish kerakmi?
— Sug‘urta kompaniyalari iqtisodiyotda muhim vazifani bajaradi. Biz soliqlar to‘laymiz, ish o‘rinlari yaratamiz va, eng muhimi, odamlar hamda biznesga murakkab vaziyatlarning moliyaviy oqibatlarini yengib o‘tishga yordam beramiz.
Jiddiy sug‘urta hodisasi yuz berganda, sug‘urtalovchi inson yoki kompaniya uchun hal qiluvchi darajada og‘ir bo‘lishi mumkin bo‘lgan moliyaviy yukning muayyan qismini o‘z zimmasiga oladi. Sug‘urtaning asosiy iqtisodiy vazifalaridan biri ham shunda: xavfning o‘zi yo‘qolmaydi, ammo uning oqibatlari yanada oldindan prognoz qilinadigan va boshqariladigan bo‘ladi.
Shu bilan birga, sug‘urta bozorini rivojlantirish mutlaqo barcha xavflarni sug‘urtalash zarur, degani emas. Sug‘urta — bu har doim xavfni sug‘urtalovchiga o‘tkazish va mijozning o‘zida qoladigan mas’uliyat o‘rtasidagi muvozanatdir.
Shunday xavflar borki, ularni sug‘urta kompaniyasiga o‘tkazish haqiqatan ham oqilona, ayniqsa ehtimoliy zarar inson yoki biznes uchun juda katta bo‘lishi mumkin bo‘lsa. Biroq xavflarni baholash, qabul qilinayotgan qarorlar va ularni boshqarish uchun mijozning, kompaniyaning yoki, masalan, bankning o‘zida ham mas’uliyat saqlanib qolishi kerak.
Sug‘urta inson yoki tashkilotning o‘z mas’uliyatini to‘liq boshqalar zimmasiga yuklash vositasiga aylanmasligi lozim. Agar har qanday xavf avtomatik ravishda sug‘urtalovchi zimmasiga o‘tkazilsa, boshqa ishtirokchilarda ushbu xavfni sifatli boshqarishga bo‘lgan rag‘bat pasayishi mumkin.
Menimcha, yetuk bozorga aynan shunday yondashuv xos: mavjud bo‘lgan barcha xavflarni sug‘urtalashga intilish emas, balki qaysi xavflarni sug‘urtalovchiga o‘tkazish oqilona, qaysilarini o‘z zimmasida qoldirish kerakligi va barcha ishtirokchilar o‘rtasida mas’uliyatni qanday to‘g‘ri taqsimlash lozimligini anglash.
Oxir-oqibat, sug‘urtaning vazifasi xavfning o‘zini bartaraf etish emas. Buning imkoni yo‘q. Bizning vazifamiz — xavfning moliyaviy oqibatlarini boshqariladigan darajaga keltirish va kutilmagan vaziyat yuz berganda inson yoki biznesga o‘z barqarorligini saqlab qolishga yordam berish.
— Bir necha yildan keyin O‘zbekiston sug‘urta bozorini qanday ko‘rishni istar edingiz?
— Uni yanada yetuk va inson manfaatlariga yanada ko‘proq yo‘naltirilgan bozor sifatida ko‘rishni istardim.
Sug‘urta bozori miqdoriy jihatdan allaqachon jadal sur’atlarda o‘smoqda. Keyingi bosqich esa sifat jihatidan o‘sish bo‘lishi kerak: kapitali yetarli va moliyaviy jihatdan barqaror kompaniyalar, zamonaviy va tushunarli tartibga solish tizimi, raqamli mahsulotlar, haqiqiy raqobat va, eng muhimi, sug‘urtaning qadrini tushunadigan hamda o‘z xavflarini himoya qilish bo‘yicha qarorni ongli ravishda qabul qiladigan mijoz.
Yana bir muhim jihat — mas’uliyatni to‘g‘ri taqsimlash. Sug‘urta kompaniyasi ishonchli hamkor bo‘lishi va mijoz uchun mustaqil ravishda ko‘tarish qiyin bo‘lgan xavflarni o‘z zimmasiga olishi kerak. Biroq mijozning o‘zi ham — u jismoniy shaxs, biznes yoki moliyaviy tashkilot bo‘lishidan qat’i nazar — o‘z qarorlari va xavflarni boshqarishga mas’uliyat bilan yondashishi lozim.
Menimcha, aynan shu omillar — kuchli sug‘urta kompaniyalari, oqilona tartibga solish, raqobat, texnologiyalar va o‘z qarorlarini anglab qabul qiladigan mijoz — uyg‘unlashgandagina yetuk sug‘urta bozori shakllanadi.
Oxir-oqibat, sug‘urta polis uchun yoki shartnoma tuzilganining o‘zi uchun mavjud emas. U inson yoki biznes qiyin vaziyatga tushib qolgan paytda o‘z muammosi bilan yolg‘iz qolib ketmasligi uchun xizmat qiladi. Agar soha ana shu g‘oya atrofida rivojlansa, O‘zbekiston sug‘urta bozorining istiqbollari juda yaxshi, deb hisoblayman.